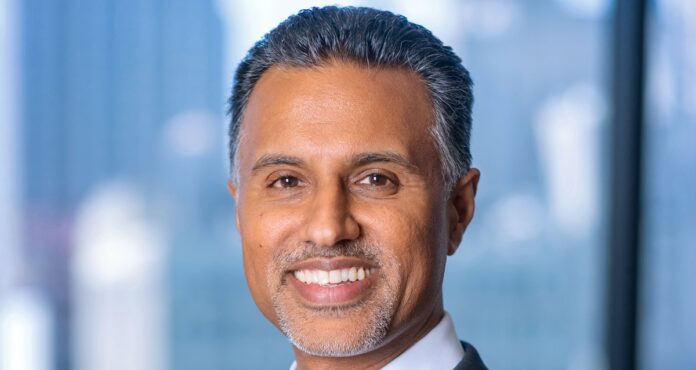
Die betriebliche Altersversorgung (bAV) ist für viele Unternehmen ein Hebel, um Talente zu gewinnen und zu binden. Allerdings gibt es in den Betrieben derzeit vielerorts zahlreiche Herausforderungen zu bewältigen, sodass die bAV mitunter in den Hintergrund rückt. Wie praktikable und umsetzbare Lösungen dennoch gelingen können, erläutern die beiden bAV-Experten des Finanzdienstleisters WTW, Imran Qureshi, Global Head of Geographies and Global Head of Retirement, und Dr. Thomas Jasper, Retirement Leader Western Europe.
Personalwirtschaft: Herr Qureshi, Herr Dr. Jasper, vor kurzem hat die Alterssicherungskommission Empfehlungen zur Reform der gesetzlichen Rente vorgelegt, auch zur bAV. Wie beurteilen Sie diese Vorschläge?
Imran Qureshi: Der Vorschlag der Kommission ist eindeutig ein Schritt nach vorn, auch wenn noch Vieles zu tun bleibt. Ob das Gesamtpaket politisch ausgewogen ist, liegt letztlich in der Hand der Gesetzgeber. Was die betriebliche Altersvorsorge betrifft, ist inhaltlich nicht allzu viel enthalten, aber die Stoßrichtung stimmt: Betriebsrenten werden im Dreisäulenmix künftig eine zunehmend wichtige Rolle spielen. Entscheidend ist, dass Altersvorsorge etwas bleibt und wird, auf das sich die Menschen wirklich verlassen können.
Altersvorsorge europaweit: Die drei Säulen erfolgreicher Rentenreformen
Worauf kommt es bei einer Neuregulierung des Rentensystems an?
Dr. Thomas Jasper: Wenn ich mir Rentenreformen weltweit anschaue, lassen sich drei klare Schwerpunkte erkennen. Der erste ist eine stärkere Beteiligung: mehr Menschen in das Vorsorgesystem zu bringen, unabhängig davon, über welche Säule das geschieht. Der zweite ist Nachhaltigkeit: Alle Rentensysteme stehen unter großem demografischem Druck aufgrund der steigenden Lebenserwartung und sinkender Geburtenraten. Der dritte Bereich ist Governance: Neue Regulierungen erhöhen die Verantwortung der Arbeitgeber, regelkonforme Versorgungspläne mit transparenten Investitionsoptionen bereitzustellen. Wie sich diese drei Themen konkret manifestieren, hängt stark vom jeweiligen Ländersystem ab.
Wie sieht es denn für Deutschland aus: Wird die neue Regulierungsumgebung für die bAV eher hilfreich sein oder eher zu komplex?
Qureshi: Beides. Das schließt sich nicht aus. Für große Arbeitgeber bietet sie echte Chancen, um den vielfältigen Bedürfnissen ihrer Mitarbeitenden gerecht zu werden. Für kleinere und mittelständische Unternehmen hingegen ist diese Komplexität weniger relevant: Sie arbeiten mit Beratern und Dienstleistern, die effiziente und umfassende Lösungen einschließlich automatischer Einzahlungsmodelle anbieten.
Trotz aller Bemühungen ist die Beteiligung an der bAV in Deutschland in den vergangenen Jahren kaum gestiegen. Vor allem in kleineren und mittelständischen Unternehmen wird sie nur wenig angenommen. Was empfehlen Sie, um die bAV-Verbreitung zu erhöhen?
Jasper: Meine feste Überzeugung ist – und ich glaube, viele in Deutschland teilen diese Einschätzung –, dass ein Opt-out-System der schnellste Weg zu einer höheren Beteiligung wäre. Arbeitnehmer haben bereits das gesetzliche Recht auf Gehaltsumwandlung; Dieses Recht in ein Opt-out-Modell umzuwandeln erscheint konzeptionell sehr unkompliziert. Länder, die ein solches System eingeführt haben, berichten von durchweg positiven Erfahrungen und sehr geringen Ausstiegsquoten. Das gilt im Übrigen auch für Unternehmen in Deutschland, die diesen Schritt bereits gegangen sind.
Finanzbildung und KI: Neue Wege zu besserer Altersvorsorge
Kann die geringe Beteiligung auch an einer fehlenden Finanzbildung hierzulande liegen?
Jasper: Ja, das ist eine der größten Herausforderungen. Die finanzielle Kompetenz der Sparerinnen und Sparer, ihr Wissen und ihr Selbstvertrauen beim Treffen von Rentenentscheidungen, sind in Deutschland im internationalen Vergleich noch deutlich ausbaufähig. Wir haben vor rund einem Jahr eine Studie in mehreren europäischen Ländern durchgeführt. Das Ergebnis war bemerkenswert: Auch Arbeitgeber in Deutschland sehen diese Problematik sehr klar. Sie sind bereit zu handeln und planen, in die finanzielle Bildung ihrer Mitarbeitenden zu investieren, nicht nur bezogen auf die betriebliche Rente, sondern ganzheitlich.
Wie kann Künstliche Intelligenz (KI) in diesem Zusammenhang unterstützen?
Qureshi: KI kann helfen, die Frage der Angemessenheit zu beantworten, die Frage danach, ob das angesparte Kapital im Ruhestand wirklich ausreichen wird.
Können Sie das konkretisieren?
Qureshi: Ja, es geht um drei wesentliche Bereiche. Erstens geht es um eine Personalisierung: KI kann auf Basis individueller Daten wie Alter, Sparquote oder Geschlecht eine maßgeschneiderte Lösung für jede Arbeitnehmerin und jeden Arbeitnehmer bieten, statt nur allgemeine Informationen zu geben. Zweitens kann KI die Entscheidungsfindung unterstützen, indem sie das prognostizierte Renteneinkommen und die Vorsorgelücke aufzeigt und konkrete Maßnahmen vorschlägt etwa die Erhöhung des Beitragssatzes oder eine stärker diversifizierte Anlagestrategie. Drittens – das ist für Unternehmen sehr wichtig – verbessert KI die operative Effizienz durch die Automatisierung von Verwaltungsprozessen. Das senkt Kosten und stärkt gleichzeitig Compliance und Governance.
Dr. Thomas Jasper: Die größte Chance der KI-Nutzung liegt in der Effizienzsteigerung und der Verbesserung des Mitarbeitererlebnisses. Für Mitarbeiter heißt das, dass durch KI das allgemeine Bewusstsein für finanzielle Vorsorge steigt. Für Unternehmen heißt das, dass die Kosten für qualitativ hochwertige Beratung und Kommunikation deutlich sinken können.
Wird KI den Menschen bei der Beratung rund um die bAV ersetzen?
Qureshi: Nein. Ich möchte ausdrücklich betonen: Der Mensch bleibt unverzichtbar. Vertrauen, Governance und Verantwortlichkeit lassen sich nicht nachhaltig an Systeme oder Algorithmen delegieren. KI wird also künftig mit Menschen zusammenarbeiten, sie aber nicht ersetzen.
Defined Contribution statt Garantien: Deutschlands Lernchance vom Ausland
Schauen wir einmal ins Ausland. Welche Idee könnte die Rentendiskussion in Deutschland bereichern?
Qureshi: Das größte Lernfeld liegt im Bereich beitragsorientierter Systeme, also Defined Contribution (DC). In Großbritannien sind diese Systeme schon weit verbreitet. In Deutschland nicht, weil historisch gewachsene Garantieverpflichtungen das Potenzial zur Vermögensakkumulation eingeschränkt haben. Andere Länder bieten also mehr Flexibilität bei den Anlageklassen, eben weil keine Mindestgarantien bestehen. Davon kann Deutschland lernen.
Gibt es weitere Lernfelder?
Qureshi: Ein weiteres wichtiges Lernfeld ist, nicht nur über die Ansparphase nachzudenken, sondern auch darüber, wie das angesparte Vermögen im Ruhestand effizient ausgezahlt werden kann. Dennoch bin ich überzeugt: Deutschland muss nicht nur von anderen lernen. Mit der richtigen Weiterentwicklung des DC-Umfelds könnte hierzulande sogar echte Innovation entstehen.
Jasper: Ja, dem stimme ich zu. Aber auch wenn das Verbesserungspotenzial in Deutschland noch erheblich ist, dürfen wir die Stärke unseres Systems nicht vergessen. Diese liegt in den drei Säulen: einer reformierten gesetzlichen Rente, einem substanziellen Arbeitgeberengagement in der bAV und vielfältigen Gestaltungsmöglichkeiten für unterschiedliche Unternehmensgrößen und Mitarbeitergruppen sowie der privaten Vorsorge.
Was fehlt Ihrer Meinung nach in der deutschen Rentendebatte?
Qureshi: Was aus meiner Sicht wirklich fehlt, ist der Fokus auf die Teilnehmenden, auf die Begünstigten als Person. Die zentrale Frage „Wie befähigen wir Menschen, die Kontrolle über ihre eigene Altersvorsorge zu übernehmen?“ steht in der aktuellen Diskussion in Deutschland kaum auf der Agenda. Wir reden über Säulen, Systeme und Teilnahmequoten – aber nicht darüber, wie der einzelne Mensch diese Säulen aktiv gestalten kann. Kommunikation und Financial Wellbeing sind aus meiner Erfahrung in der deutschen Debatte kaum verankert. Das ist ein erhebliches Defizit.
Warum ist es aus Ihrer Sicht so wichtig – unabhängig von der demografischen Entwicklung und ihren Auswirkungen auf die Rentensysteme –, dass jetzt etwas bei der bAV passiert?
Qureshi: Dazu möchte ich einen personalwirtschaftlichen Aspekt nennen. In einem beitragsorientierten System liegt die Verantwortung für eine ausreichende Altersvorsorge beim Einzelnen. Wenn aber Menschen das Gefühl haben, nicht genug für das Alter gespart zu haben, arbeiten sie länger als geplant. Das blockiert allerdings Karrierewege für jüngere Mitarbeiterinnen und Mitarbeiter und schafft einen Engpass in der Belegschaftsplanung. Das ist eine wichtige Dimension, die HR nicht vergessen und die bei der Weiterentwicklung des deutschen Rentensystems auf jeden Fall mitgedacht werden müsste.

Kirstin Gründel beschäftigt sich mit den Themen Compensation & Benefits, Vergütung und betriebliche Altersvorsorge. Zudem kümmert sie sich als Redakteurin um das Magazin "Comp & Ben". Sie ist redaktionelle Ansprechpartnerin für das Praxisforum Total Rewards.